房贷年限放宽至40年:月供少了636元,利息多了20万,这笔账该怎么算?
2026年8月28日,央行与金融监管总局一日之内连发四份文件,个人住房贷款最长期限由30年延长至40年。本文结合政策原文、公开报道与100万元贷款测算,拆解月供、总利息、利率风险和购房人的选择。
——央行、金融监管总局“8·28”房地产信贷新政全景解读
2026年8月28日,央行与金融监管总局一日之内连发四份文件,个人住房贷款最长期限由30年延长至40年——这是1999年以来27年首次调整。本文结合全网报道与实测数据,把这轮新政讲清楚。
一、政策速览:一天四份文件,信贷规则改写
2026年8月28日,中国人民银行、国家金融监督管理总局密集打出政策“组合拳”,一日之内印发四份重磅文件:
- 《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》(银发〔2026〕171号,两部门联合印发)
- 《个人住房贷款管理办法(试行)》
- 《商品住房开发贷款管理办法(试行)》
- 《商业地产贷款管理办法(试行)》
其中最受市场关注的,是个人住房贷款最长期限由30年延长至40年——这是自1999年房贷期限从20年放宽到30年之后,27年来的首次调整。(来源:中国新闻网、第一财经,2026-08-28)
| 时间 | 政策 | 最长贷款期限 |
|---|---|---|
| 1997年 | 《个人住房担保贷款管理试行办法》 | 20年 |
| 1999年 | 央行《关于调整个人住房贷款期限和利率的通知》 | 30年 |
| 2026年 | 本次《意见》 | 40年 |
二、原文核心解读:开发贷“以项目为中心、以交付为锚点”
先回到原文的主线。本次新政在房地产开发贷款领域确立了四项核心制度安排:
第一,主办银行制度落地,合理区分集团与项目风险。 单个房地产项目对应一家主办银行,由该行单独或牵头银团发放开发贷款,项目公司全部相关资金(开发贷款、自有资金、现房销售资金等)纳入主办银行资金账户封闭管理;同时要求对不同所有制房企项目一视同仁。这实质上是把“项目信用”与“集团信用”切割开来——集团出险不再必然拖垮正常项目,有助于修复行业融资信用。
第二,贷款期限与建设销售周期匹配。 预售项目原则上不超过3年、最长5年;现房销售项目原则上不超过5年、最长7年。现房项目期限显著长于预售项目,政策对现房销售的倾斜一目了然。(来源:潮新闻附《意见》全文,2026-08-28)
第三,加大对现房项目和“好房子”项目的支持,用途限制精细化。 开发贷不得跨项目使用,不得用于缴纳土地出让金及相关税款、项目分红、其他投资等。
第四,还款安排以竣工备案为锚,销售回款优先还贷。 首次还本日期原则上应在项目竣工备案后,与预售资金监管形成联动闭环。
综合来看,开发贷的逻辑是对单个项目资金的全生命周期闭环管控,为现房销售制度改革铺路。
三、结合全网信息,本次新政还有这些“增量”
1. 个人房贷期限30年 → 40年。 具体期限由购房人与商业银行协商确定,金额不得超过拟购住房评估价值。(来源:财联社,2026-08-28)
2. 收入偿债比上限55% → 60%。 《个人住房贷款管理办法(试行)》将家庭所有债务支出与收入之比的上限,从2004年原银监会规定的55%提高到60%——月供降低与偿债比放宽双重作用,购房者的可贷额度将明显提升。(来源:财新网,2026-08-28)
3. “能拿房、再还贷”。 预售新房按揭必须在项目竣工备案后发放,并受托支付至预售资金监管账户,从信贷源头终结“房子没交付、月供先还上”的困境。(来源:东方财富网,2026-08-28)
4. 存量房贷有了“活口”。 已发放的浮动利率房贷,当利率水平与全国新发放利率偏离达到一定幅度时,借款人可与银行协商变更利率或申请贷款置换;阶段性失去收入来源的借款人,可协商延后还款、展期、延迟还本。(来源:界面新闻,2026-08-28)
5. 国际对比看,40年并非天花板。 英国并无法定按揭期限上限,HSBC、Barclays等主流银行均提供最长40年按揭。(来源:第一财经,2026-08-28)
四、算一笔账:100万贷款,30年 vs 40年
以贷款100万元、年利率3.0%(当前主流房贷利率水平)测算,两种还款方式的结果如下:
| 方案 | 月供(元) | 总利息 | 总还款 |
|---|---|---|---|
| 30年 · 等额本息 | 4,216 | 51.8万 | 151.8万 |
| 40年 · 等额本息 | 3,580 | 71.8万 | 171.8万 |
| 30年 · 等额本金 | 首月5,278 → 末月2,785 | 45.1万 | 145.1万 |
| 40年 · 等额本金 | 首月4,583 → 末月2,089 | 60.1万 | 160.1万 |
图1:月供与总利息的直接对比
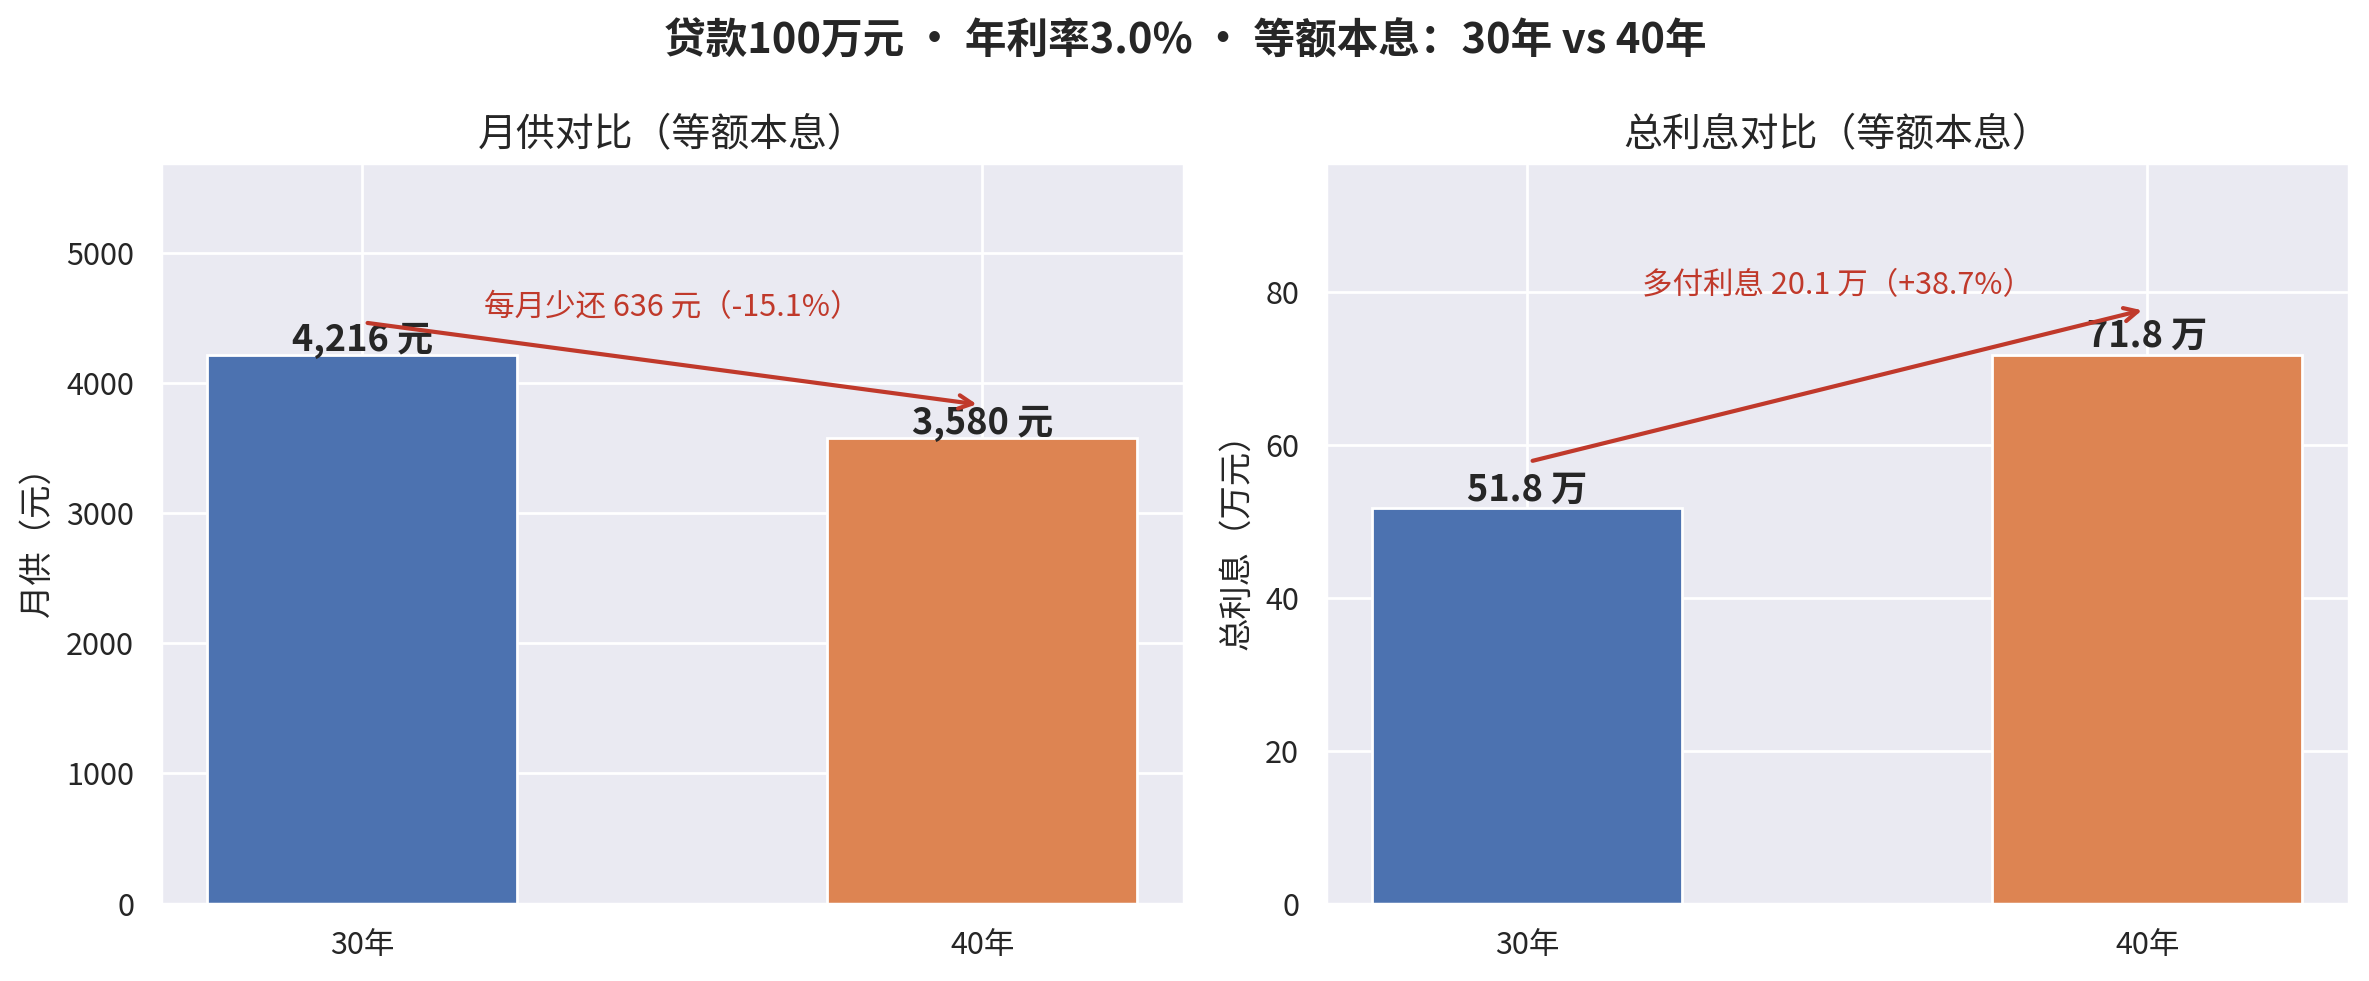
等额本息下,拉长到40年每月少还636元(-15.1%),但代价是总利息多付20.1万元(+38.7%)。期限只延长了33%,利息却多了近四成——这就是复利的非线性。
图2:总还款构成:本金 + 利息
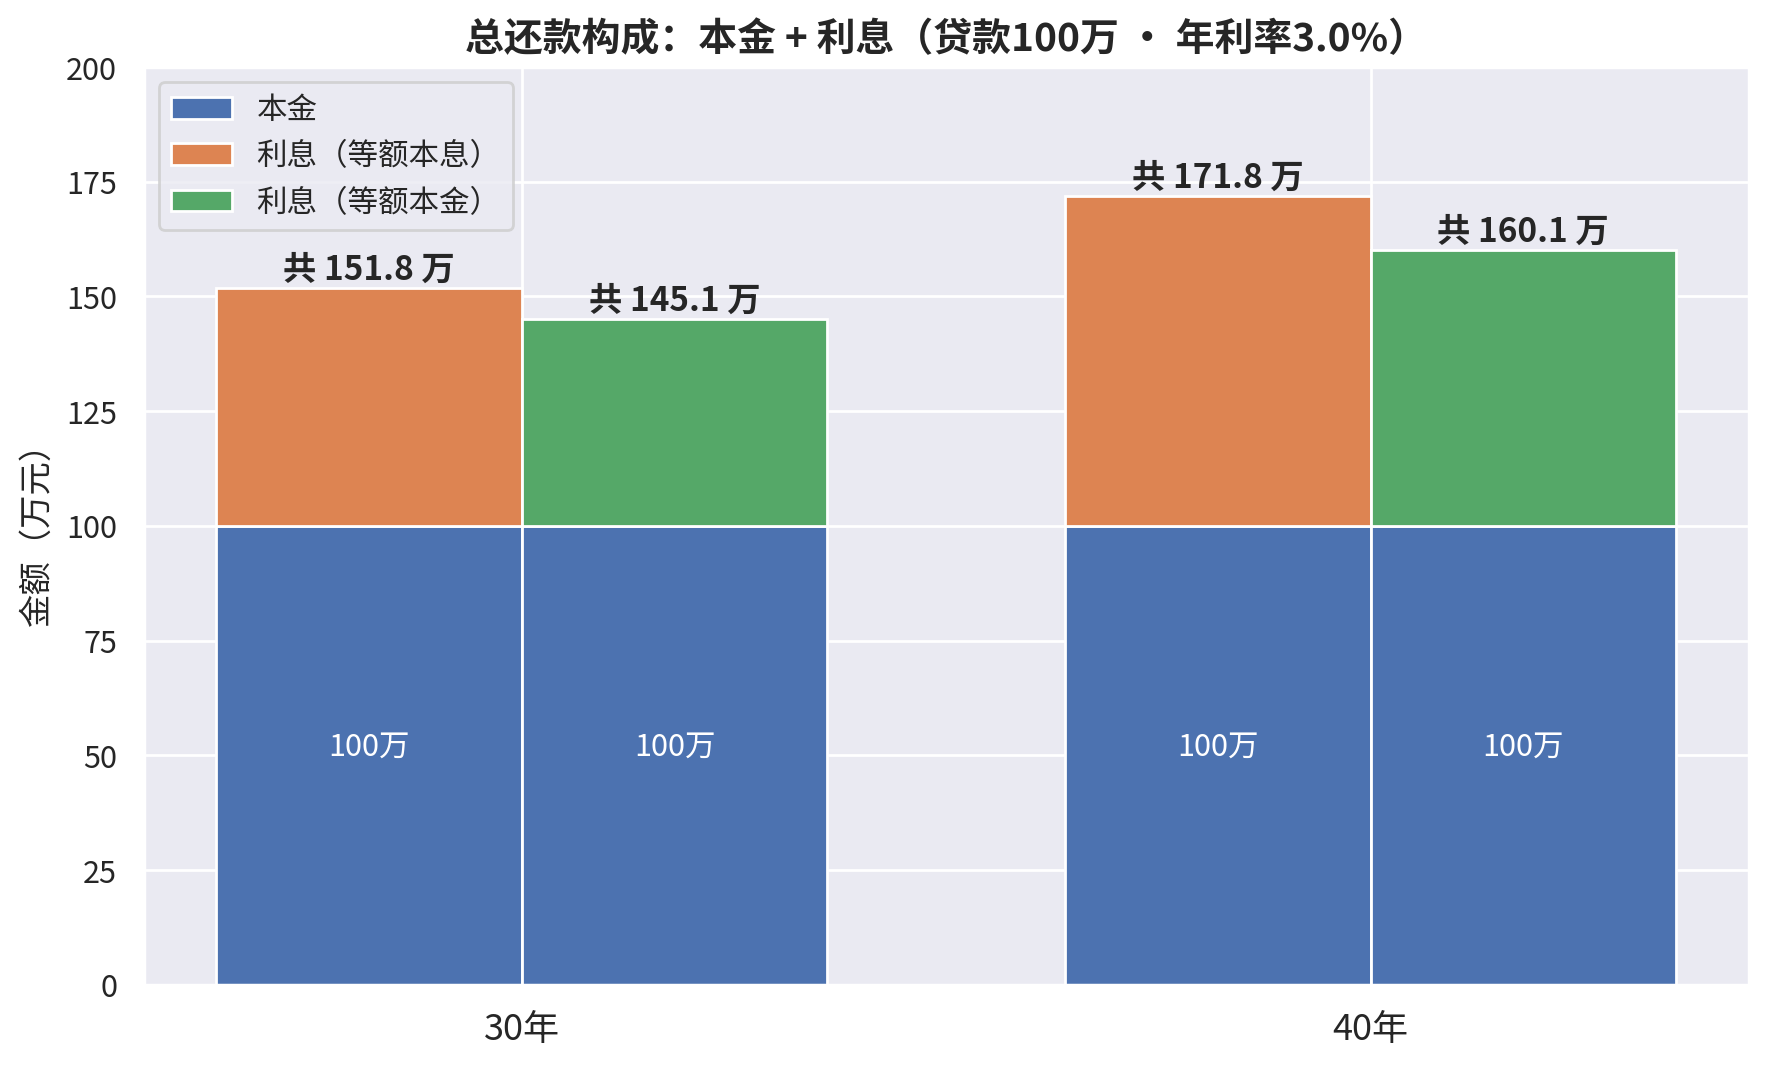
40年等额本息的总还款达到171.8万元,利息占本金的比例超过70%;等额本金则省息明显(40年总利息60.1万元,比等额本息少11.7万元),但前期月供更高。
图3:还款进程曲线——本金降得更慢、利息滚得更多
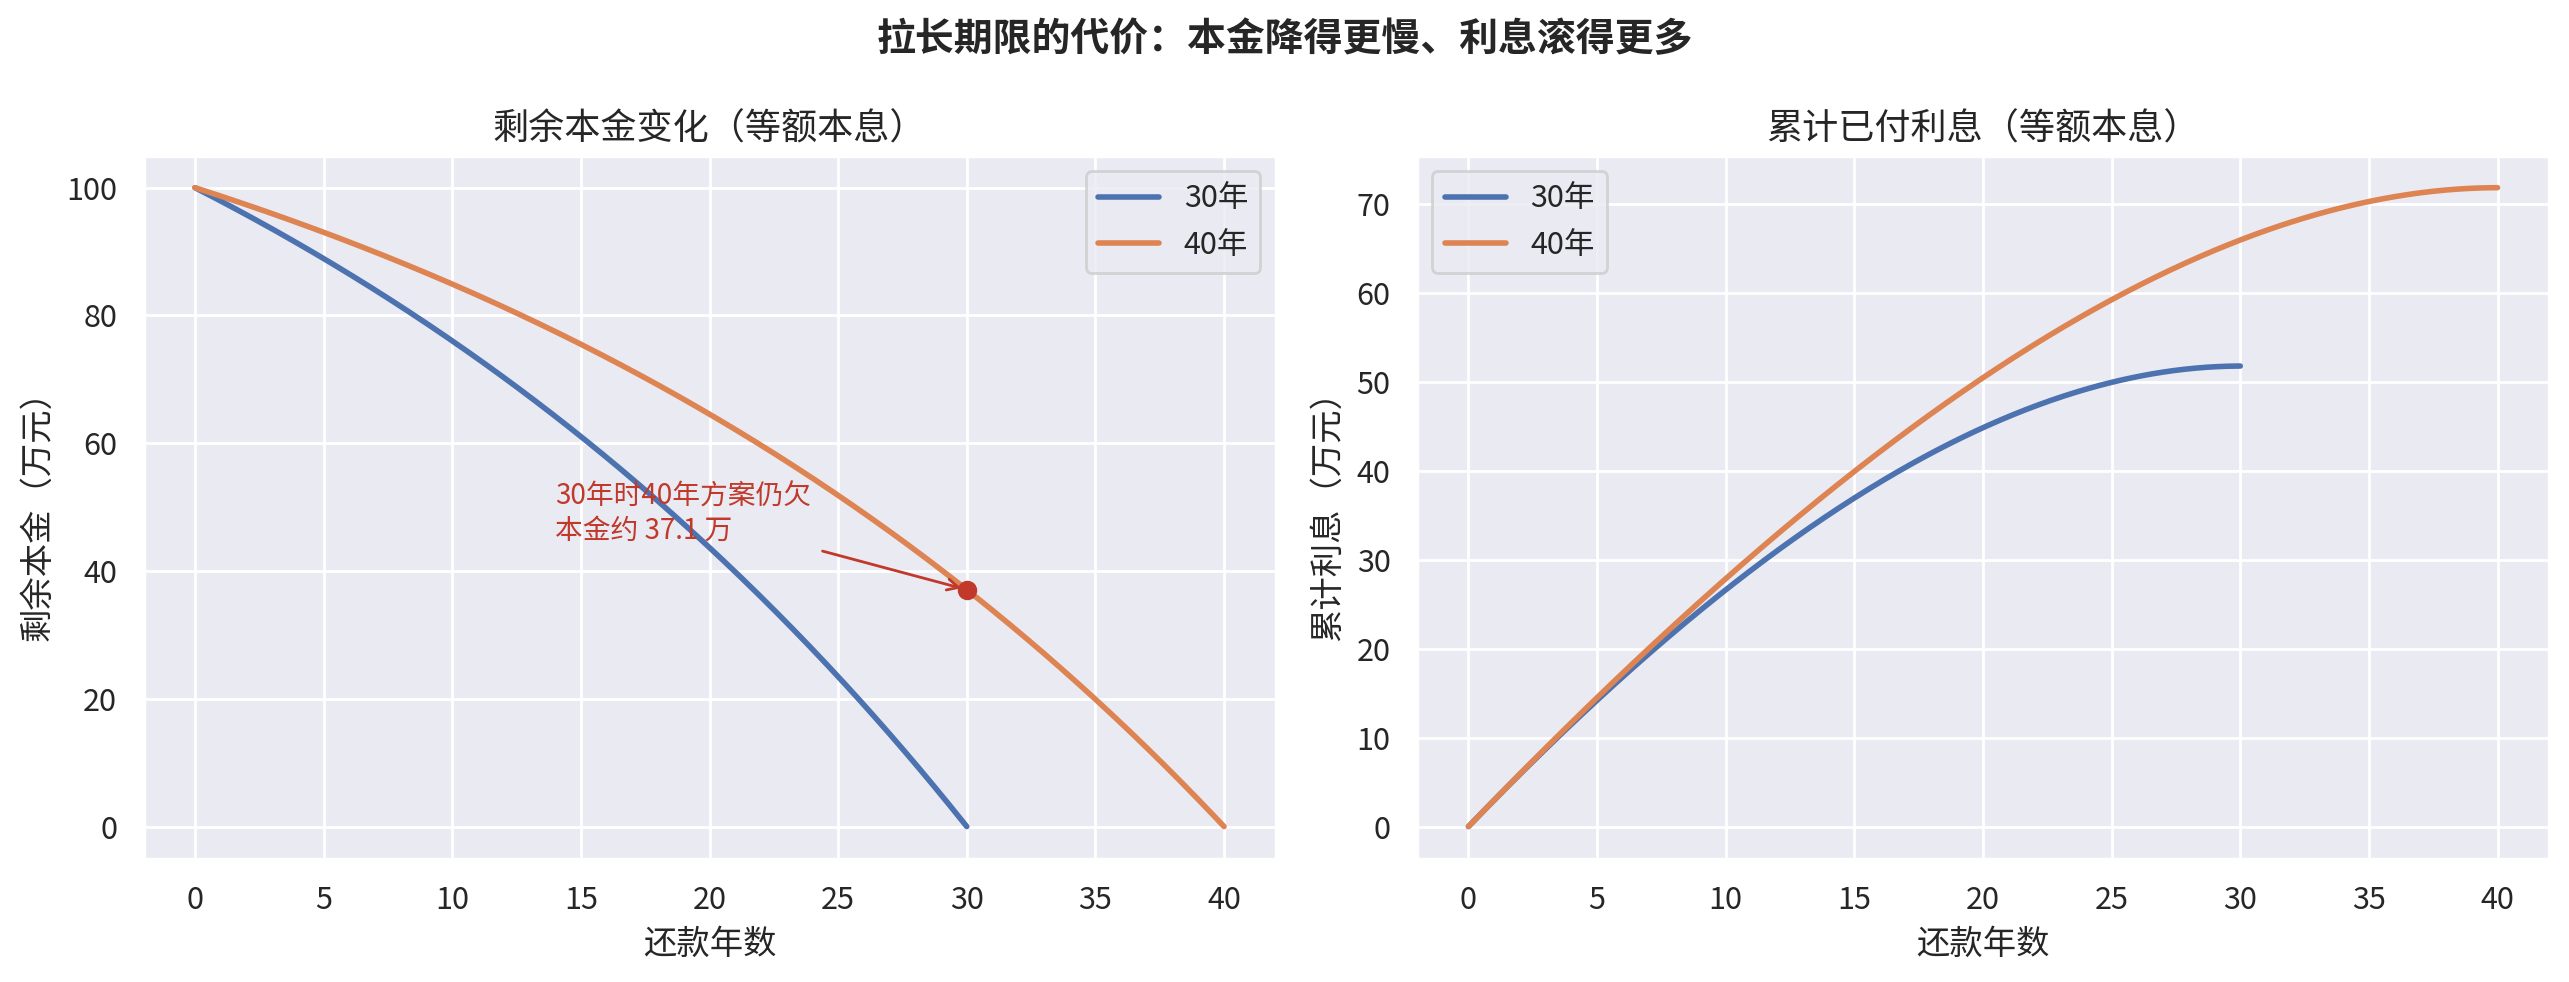
这张图揭示了一个容易被忽视的事实:选40年方案,还到第30年时仍欠银行约37.1万元本金,而30年方案此刻已经无债一身轻。前10年两种方案的累计利息几乎重合——月供里大头一直是利息,拉长期限省下的主要是“本金还得慢”。
图4:利率敏感性——期限越长,对利率越敏感
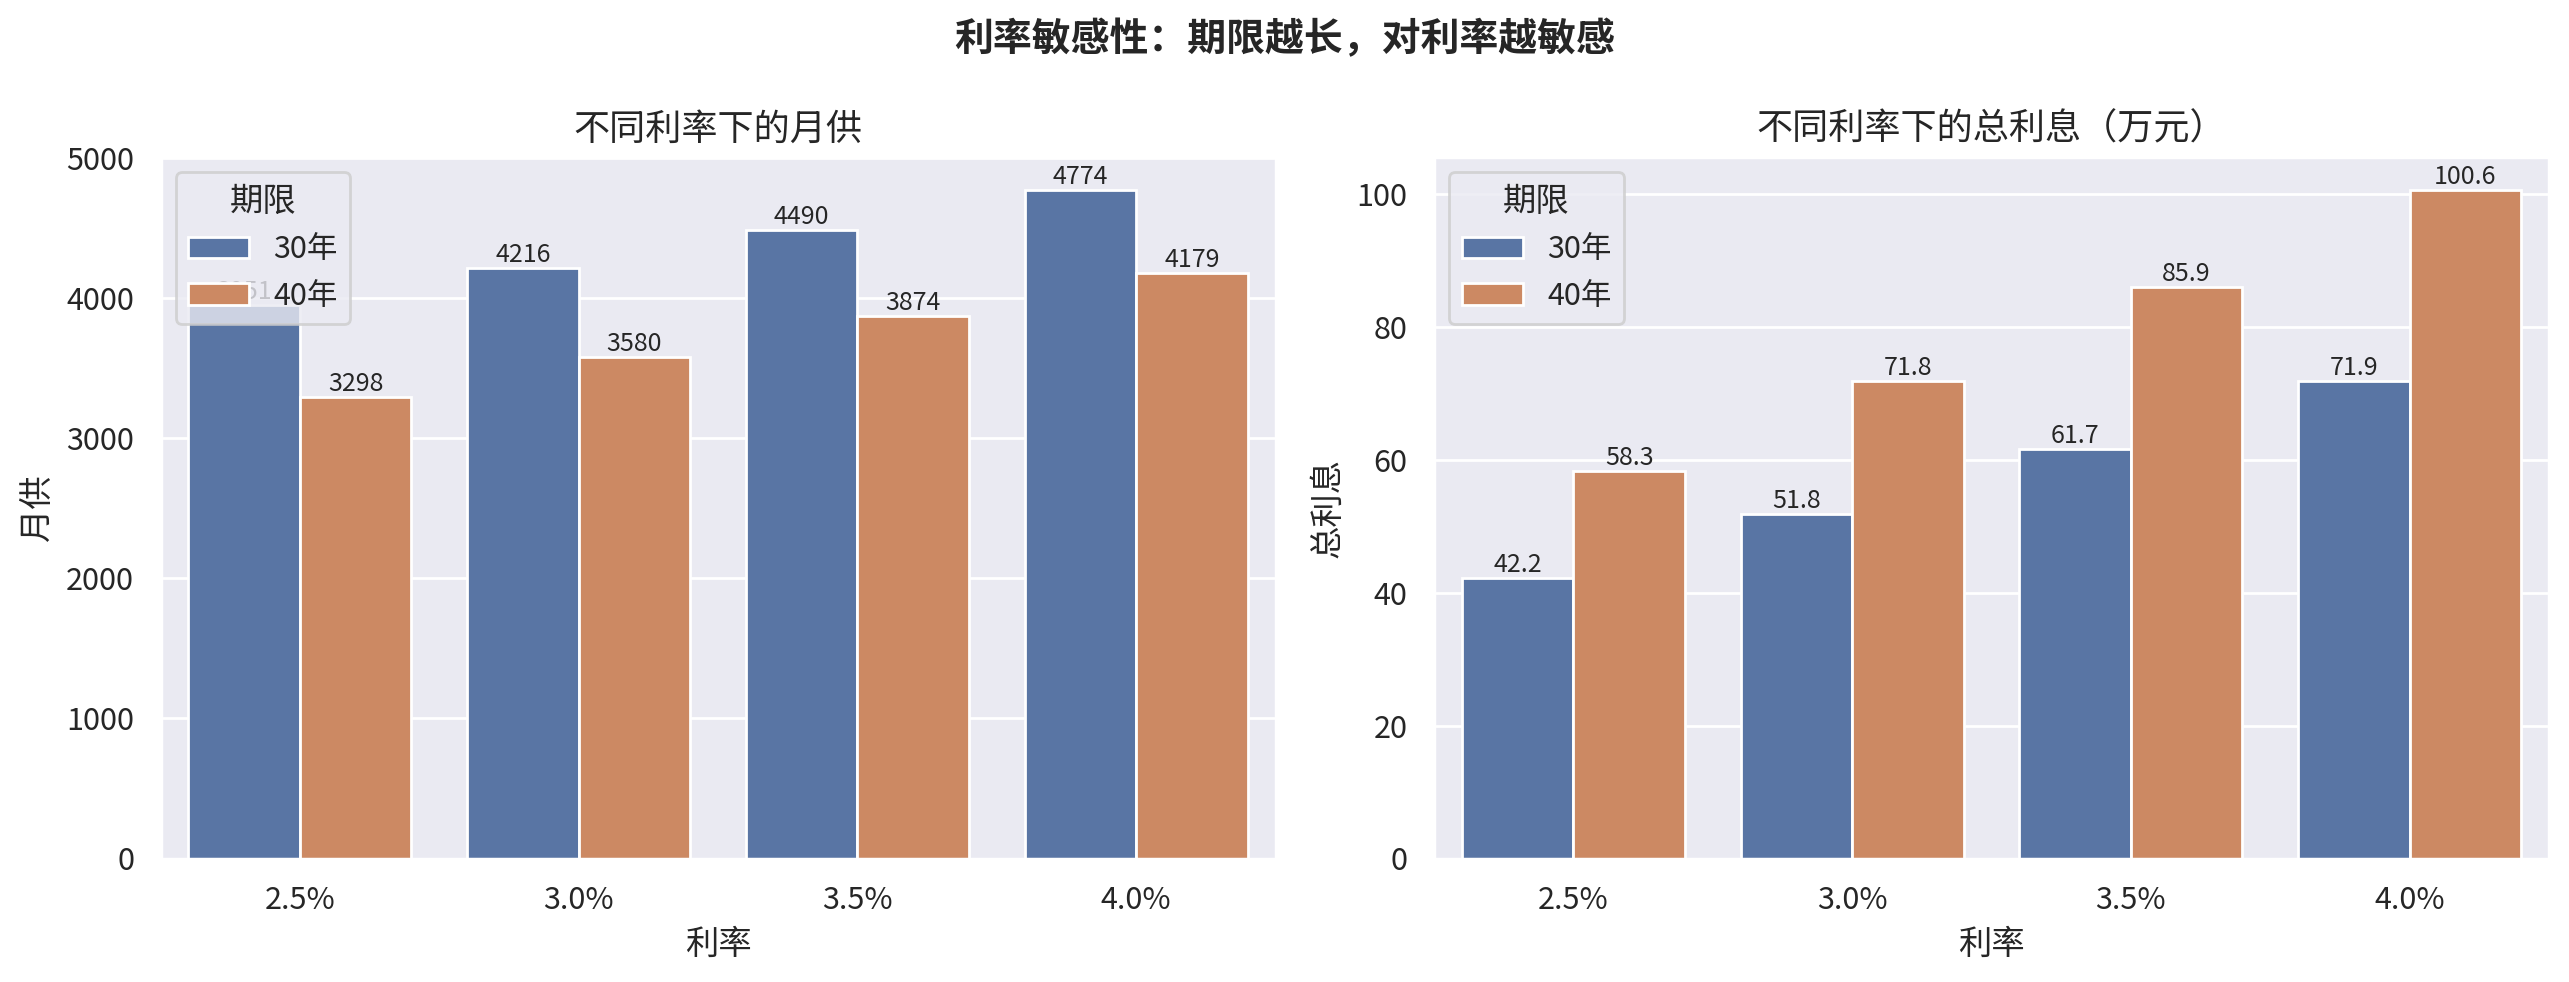
若利率从3.0%升至4.0%,40年方案总利息将从71.8万元飙升至100.6万元——利息超过本金。期限越长,利率每变动0.5个百分点,总成本的弹性越大。
五、个人观点:这不是“福利”,是“选择权”
1. 新政的本质是把时间卖给现金流紧张的人。 上海易居研究院副院长严跃进指出,过去30年期限隐含着“居民收入线性增长”的假设,而近五年居民收入呈现非线性、阶段性特征。40年期限对刚毕业、收入爬坡期的年轻人是真金白银的减压——每月636元,够一个一线城市年轻人半个月的通勤加午餐。(来源:中国新闻网,2026-08-28)
2. 但请把40年当作“期权”,而不是“宿命”。 我的建议是“贷长还短”:按40年签约锁定低月供、保留现金流安全垫,收入增长后再用提前还款把实际利息压回30年方案的水平。以等额本息为例,若第10年一次性提前还清,40年方案实际支付的利息与30年方案相差无几,却多赚了10年的流动性。提前还款权,就是这份“期限期权”的行权键。
3. 三个冷静提醒。 其一,40年不是想贷就能贷——银行普遍要求贷款到期时借款人年龄不超过70—75岁,35岁以上购房者很难贷满40年。其二,利息对利率高度敏感,选择浮动利率 + 40年期限的组合,等于把家庭资产负债表长期暴露在利率风险之下。其三,偿债比放宽到60%是允许你加杠杆,不是建议你加满——月供控制在家庭收入40%以内,依然是更健康的红线。(来源:东方财富网等,2026-08-28)
4. 对楼市的判断:温和的需求端宽松,不是涨价信号。 这套组合拳的重心明显在“防风险、保交付、稳消费”——开发贷闭环管理防的是烂尾,竣工备案后放按揭保的是购房人,期限放宽稳的是刚需。配合“首付低、利率低、月供低”的三低格局,一二线城市刚需入场的窗口确实正在打开。
六、结语
从20年到30年走了2年,从30年到40年等了27年。这一次放宽,与其说是楼市刺激的冲锋号,不如说是对居民收入曲线变化的制度性承认。月供少636元是眼前的甜,利息多20万元是远方的账——签40年、按30年还、有钱就提前还,或许是这轮新政留给普通购房人的最优解。
测算说明:本文所有数字基于贷款本金100万元、固定年利率3.0%、等额本息/等额本金还款方式计算,未考虑利率调整、提前还款违约金等因素;实际贷款条件以各银行审批为准。
信息来源:中国人民银行/国家金融监督管理总局《意见》(银发〔2026〕171号)原文及中国新闻网、财新网、财联社、第一财经、界面新闻、东方财富网、同花顺财经等2026-08-28报道。
本文由樊磊整理,数据来自公开信息;不构成购房建议。政策、学区与规划以相关部门当年正式发布为准,项目信息以开发商公布为准。
讨论
登录后参与讨论,手机号绝不公开展示
评论加载中…
